Gestão financeira
Como calcular o preço de móveis planejados (com fórmula e exemplo)
13 de outubro de 2026 · 11 min de leitura
Calcular o preço de móveis planejados parece simples: soma o custo, multiplica por um número e pronto. Na prática, é aí que muita loja e muita marcenaria perde dinheiro sem perceber. O multiplicador "que todo mundo usa" não sabe quanto você paga de imposto, quanto vai para o arquiteto, quanto custa o seu aluguel nem quanto o cartão vai morder no parcelamento.
Este guia mostra uma forma organizada de formar o preço de venda, item por item, e termina com um exemplo numérico completo. Os valores do exemplo são ilustrativos: servem para mostrar a conta, não como referência de mercado. Troque pelos números da sua operação.
Por que o "custo vezes dois" não funciona
Multiplicar o custo por um fator fixo (2, 2,5, 3) é rápido, mas esconde três problemas:
- Os custos que incidem sobre o preço ficam de fora. Imposto, comissão do vendedor, RT do arquiteto e taxa de cartão são percentuais do valor vendido, não do custo. Quanto maior o preço, maior a fatia deles.
- As despesas fixas não aparecem. Aluguel do showroom, salários administrativos, sistema, marketing e veículo precisam ser pagos por todas as vendas do mês.
- O desconto vira um tiro no escuro. Sem saber qual é a margem real de cada projeto, qualquer "10% para fechar hoje" pode transformar lucro em prejuízo.
A saída é separar o que é custo direto (o que você gasta para entregar aquele projeto) do que é percentual sobre a venda (o que sai do preço). Depois, juntar tudo numa única fórmula.
Passo 1: levante o custo direto do projeto
Custo direto é tudo o que só existe porque aquele cliente comprou. Se o projeto não fosse vendido, você não gastaria esse dinheiro.
Chapas de MDF e MDP
As chapas costumam ser o maior item de material. Para não errar:
- Use o plano de corte do projeto para saber quantas chapas de cada padrão, cor e espessura serão necessárias.
- Some uma perda de corte que você mede na sua própria produção. Ela varia conforme o projeto, o padrão do veio e o aproveitamento das sobras.
- Use o preço de reposição da chapa, ou seja, quanto você pagaria hoje, e não o preço do estoque comprado meses atrás.
- Não esqueça fita de borda, cola, parafusos e cavilhas. Individualmente parecem pouco; somados, pesam.
Ferragens e acessórios
Dobradiças, corrediças, puxadores, pistões, cestos aramados, lixeiras embutidas, iluminação em LED, vidros e espelhos. Ferragens de linha superior podem mudar bastante o custo do mesmo móvel, então liste uma a uma no orçamento em vez de usar um "valor médio por ambiente".
Mão de obra de fabricação
Se você fabrica, calcule o custo da hora produtiva:
- Some o custo mensal da equipe de produção: salários, encargos, benefícios.
- Divida pelas horas realmente produtivas do mês (descontando paradas, retrabalho e manutenção).
- Multiplique pelas horas estimadas para aquele projeto.
Exemplo ilustrativo: uma equipe que custa R$ 15.000 por mês e tem cerca de 330 horas produtivas sai a aproximadamente R$ 45 por hora.
Horas de projeto
O tempo do projetista também é custo: briefing, medição, desenho, renderização, revisões e o projeto executivo. Uma forma simples é estimar as horas de projeto por ambiente e multiplicar pelo custo/hora do projetista. Projetos com muitas revisões merecem uma conta separada, ou uma regra clara de quantas revisões estão incluídas.
Frete e montagem
- Frete da fábrica para a loja e da loja para a obra (ou direto para a obra).
- Montagem: equipe própria (custo/hora mais deslocamento) ou montador terceirizado (valor por ambiente ou por percentual).
- Deslocamentos extras: visitas de conferência, assistência dentro da garantia, obras em outra cidade.
Se você revende de uma fábrica
Muitas lojas de planejados não fabricam: projetam no Promob ou em outro software e compram da fábrica. Nesse caso, o custo direto é o custo de aquisição (preço da fábrica para aquele projeto) somado a frete, montagem e horas de projeto. O resto da conta é igual.
Passo 2: liste os percentuais que saem do preço de venda
Esses itens não dependem do custo, e sim do valor que o cliente paga. Por isso precisam entrar na conta como porcentagem do preço.
Impostos sobre a venda
O percentual depende do regime tributário da empresa (Simples Nacional, Lucro Presumido ou Lucro Real), da atividade e da faixa de faturamento. Não existe um número único para o setor. Peça ao seu contador a alíquota efetiva que incide sobre as suas vendas e use esse valor.
Comissão do vendedor
Se o vendedor ganha um percentual sobre a venda, ele entra aqui. Vale decidir se a comissão é calculada sobre o valor bruto ou sobre o valor líquido (depois de juros e RT). Isso muda bastante o resultado, como explicamos no post sobre comissões calculadas sobre o lucro real.
Comissão de arquiteto (RT)
A reserva técnica (RT) paga ao arquiteto ou designer que indicou o cliente é um percentual sobre a venda. Se você não colocar a RT no preço, ela sai da sua margem. Duas boas práticas:
- Definir antes do orçamento se o projeto tem ou não RT, e de quanto.
- Ter uma política escrita: sobre qual valor a RT é calculada e quando é paga.
Taxa de cartão e antecipação
Parcelamento no cartão tem custo: taxa da maquininha e, muitas vezes, juros de antecipação. Ou você embute esse custo no preço, ou repassa ao cliente como juros. O que não pode é ignorar. Para entender o efeito do parcelamento no valor que realmente fica na loja, veja como calcular o VPL na loja de planejados.
Despesas fixas (rateio)
Aluguel, contas, salários administrativos, contador, sistema, marketing, veículo. Uma forma prática de distribuí-las é transformá-las em percentual:
- Despesas fixas % = despesas fixas do mês ÷ faturamento médio mensal.
Exemplo ilustrativo: R$ 30.000 de despesas fixas e R$ 200.000 de faturamento médio dão 15%. Revise esse número a cada trimestre, porque ele muda quando o faturamento cai ou sobe.
Margem de lucro desejada
É o que sobra depois de pagar tudo. Defina um percentual mínimo que a empresa aceita e não negocie abaixo dele sem saber o que está fazendo.
Passo 3: aplique a fórmula do preço de venda
Com o custo direto em reais e os percentuais em mãos, a fórmula é:
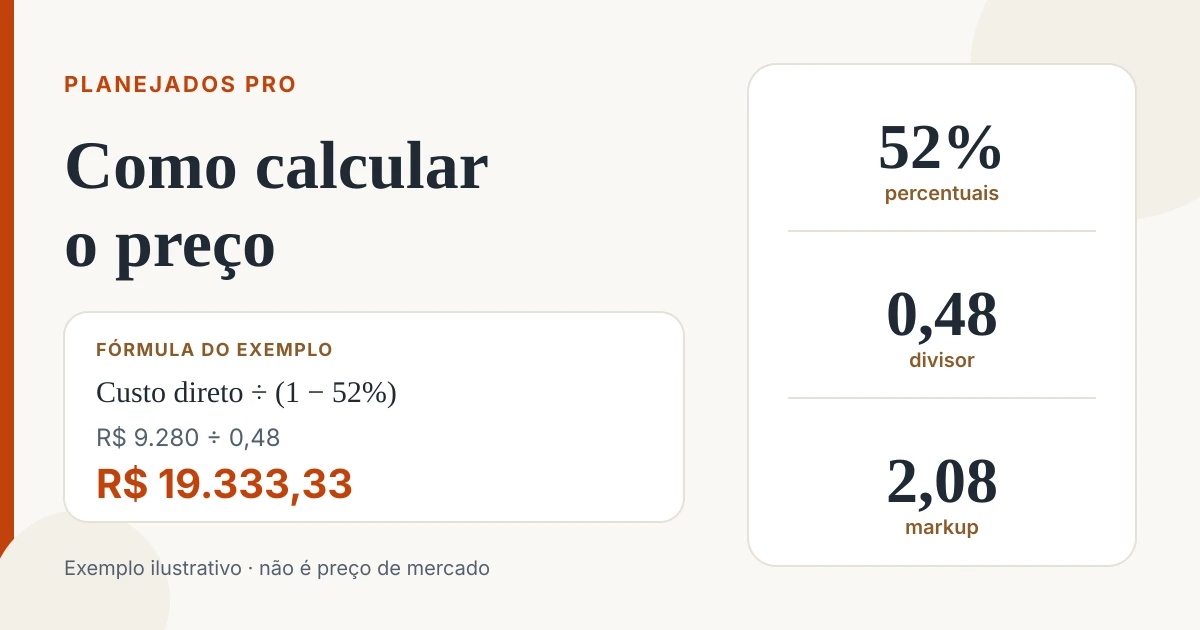
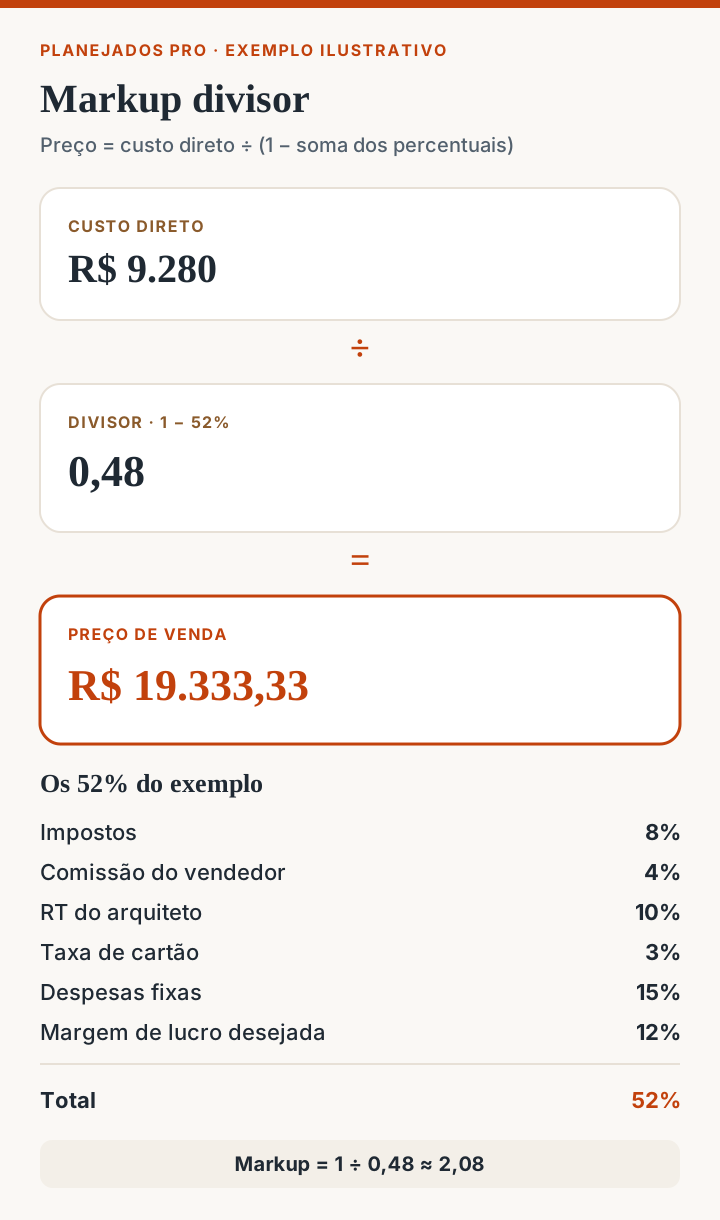
Preço de venda = Custo direto ÷ (1 − soma dos percentuais sobre a venda)
Esse método é chamado de markup divisor: em vez de multiplicar o custo por um número escolhido no chute, você divide pelo que sobra depois de todos os percentuais. O markup multiplicador equivalente é:
Markup = 1 ÷ (1 − soma dos percentuais)
Por que dividir e não somar? Porque imposto, comissão e RT incidem sobre o preço final. Se você somar 40% em cima do custo, esses 40% vão ser calculados sobre um valor maior que o custo, e a conta não fecha.
Margem e markup não são a mesma coisa
- Markup é quanto você multiplica o custo para chegar ao preço.
- Margem é quanto do preço fica com você, em percentual.
Um markup de 2 (custo × 2) não significa margem de 100%. Significa que o custo é metade do preço, e a outra metade ainda precisa pagar impostos, comissões, RT, cartão e despesas fixas antes de virar lucro.
Exemplo numérico completo (valores ilustrativos)
Vamos precificar uma cozinha planejada fictícia, fabricada pela própria marcenaria. Todos os números abaixo são exemplos para mostrar a conta. Não representam preços de mercado.
Custo direto
| Item | Cálculo (exemplo) | Valor |
|---|---|---|
| Chapas de MDF | 12 chapas × R$ 300 | R$ 3.600 |
| Fita de borda, cola e parafusos | estimativa | R$ 350 |
| Ferragens | dobradiças, corrediças, puxadores | R$ 1.400 |
| Vidros e acessórios | estimativa | R$ 450 |
| Mão de obra de fabricação | 40 h × R$ 45 | R$ 1.800 |
| Horas de projeto | 6 h × R$ 80 | R$ 480 |
| Frete | estimativa | R$ 300 |
| Montagem | equipe terceirizada | R$ 900 |
| Total do custo direto | R$ 9.280 |
Percentuais sobre a venda
| Item | Percentual (exemplo) |
|---|---|
| Impostos | 8% |
| Comissão do vendedor | 4% |
| RT do arquiteto | 10% |
| Taxa de cartão | 3% |
| Despesas fixas (rateio) | 15% |
| Margem de lucro desejada | 12% |
| Total | 52% |
O cálculo
- 1 − 0,52 = 0,48
- Preço de venda = R$ 9.280 ÷ 0,48 = R$ 19.333,33
- Markup equivalente = 1 ÷ 0,48 ≈ 2,08
Conferindo se a conta fecha
| Destino do dinheiro | Valor |
|---|---|
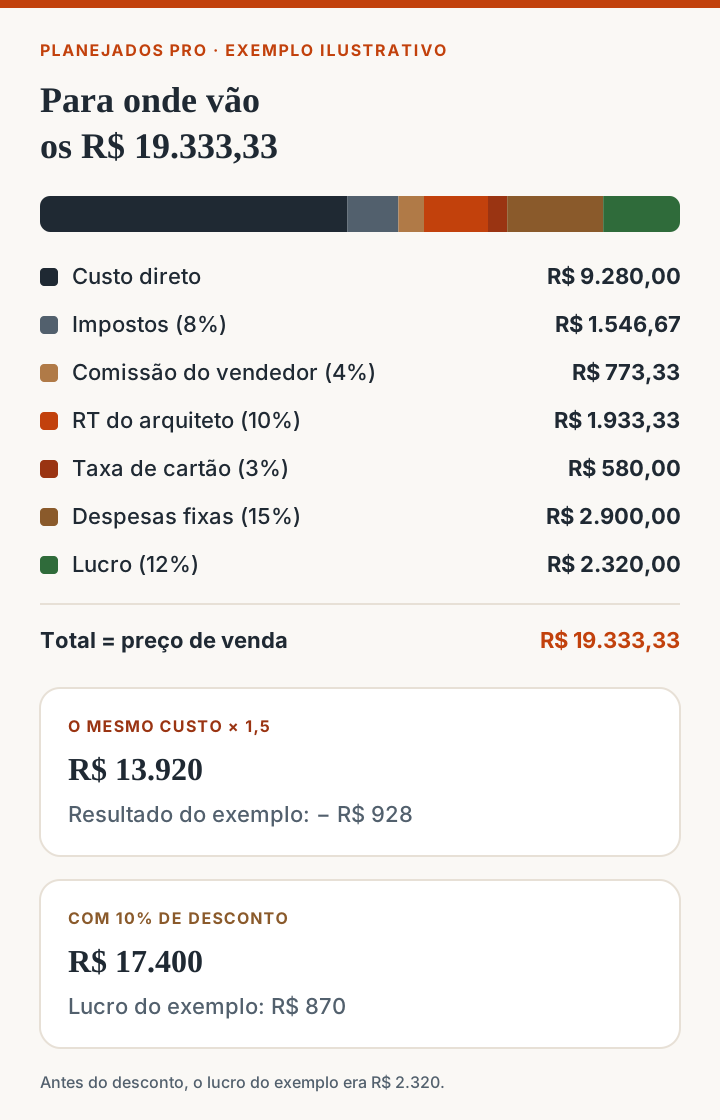
| Custo direto | R$ 9.280,00 |
| Impostos (8%) | R$ 1.546,67 |
| Comissão do vendedor (4%) | R$ 773,33 |
| RT do arquiteto (10%) | R$ 1.933,33 |
| Taxa de cartão (3%) | R$ 580,00 |
| Despesas fixas (15%) | R$ 2.900,00 |
| Lucro (12%) | R$ 2.320,00 |
| Total = preço de venda | R$ 19.333,33 |
Tudo somado dá exatamente o preço de venda. É assim que você sabe que o preço cobre cada item e ainda deixa a margem desejada.
O mesmo projeto com "custo × 1,5"
Agora imagine que a loja usasse um multiplicador fixo de 1,5 sobre o custo:
- Preço = R$ 9.280 × 1,5 = R$ 13.920
- Impostos, comissão, RT, cartão e despesas fixas (40% do preço) = R$ 5.568
- Resultado = R$ 13.920 − R$ 9.280 − R$ 5.568 = − R$ 928
A venda parece ter "50% em cima do custo", mas, nesse exemplo, dá prejuízo. É o tipo de erro que só aparece no fim do mês, quando o caixa não bate com o faturamento.
E se o cliente pedir 10% de desconto?
Partindo do preço de R$ 19.333,33, um desconto de 10% leva a venda para R$ 17.400. Os percentuais variáveis (impostos, comissão, RT e cartão, 25% no exemplo) caem junto com o preço, mas as despesas fixas continuam as mesmas em reais:
- Variáveis: 25% × R$ 17.400 = R$ 4.350
- Lucro = R$ 17.400 − R$ 9.280 − R$ 4.350 − R$ 2.900 = R$ 870
No exemplo, 10% de desconto no preço reduziram o lucro de R$ 2.320 para R$ 870, ou seja, uma queda de mais de 60%. Por isso vale ter uma margem mínima definida antes da negociação, e saber até onde o desconto pode ir.
Erros comuns na precificação de móveis planejados
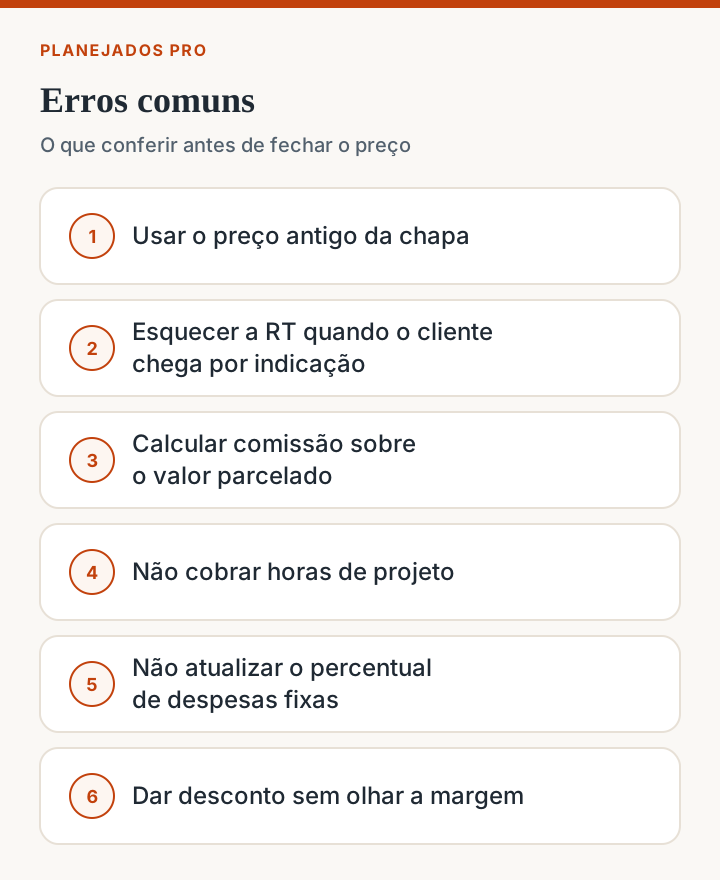
- Usar o preço antigo da chapa. Se o fornecedor reajustou, o orçamento de hoje precisa refletir o custo de reposição.
- Esquecer a RT quando o cliente chega por indicação. Se a RT não estava no preço, ela sai inteira do seu lucro.
- Calcular comissão sobre o valor parcelado. Juros de cartão não são receita da loja; pagar comissão sobre eles reduz a margem.
- Não cobrar horas de projeto. Projeto que não fecha também consome horas. Esse custo precisa estar no rateio ou no preço.
- Não atualizar o percentual de despesas fixas. Se o faturamento cai, o peso das despesas fixas sobe, e a mesma tabela de preços passa a dar menos lucro.
- Dar desconto sem olhar a margem. O desconto sai quase todo do lucro, como o exemplo mostrou.
Como organizar isso no dia a dia
Na prática, poucas lojas refazem essa conta inteira a cada orçamento. O que funciona é transformar a fórmula em regra:
- Calcule o markup padrão da loja com os seus percentuais reais e revise a cada trimestre.
- Tenha variações para os casos mais comuns: com RT, sem RT, à vista, parcelado.
- Defina uma margem mínima abaixo da qual a venda precisa de aprovação.
- Registre o custo real de cada projeto entregue (chapas, ferragens, horas, montagem) e compare com o orçado. É assim que a sua estimativa melhora com o tempo.
Muitas lojas fazem isso em planilha no começo. O problema aparece quando o volume cresce: várias versões do mesmo orçamento, descontos dados no WhatsApp e comissão calculada à mão no fim do mês. Se você está nesse ponto, vale ler quando a loja de planejados precisa migrar da planilha para um sistema.
Perguntas frequentes
Qual é o markup ideal para móveis planejados?
Não existe um número único. O markup certo é o que cobre os seus impostos, comissões, RT, taxas de cartão, despesas fixas e a margem que você quer, por isso ele muda de empresa para empresa. Use a fórmula Markup = 1 ÷ (1 − soma dos percentuais) com os seus próprios números.
Como calcular o preço do metro linear de móveis planejados?
O metro linear é útil para dar uma estimativa rápida ao cliente, mas deve ser derivado da conta completa, não o contrário. Precifique alguns projetos reais com a fórmula deste guia, divida o preço pelo comprimento em metros e use o resultado só como referência inicial. O orçamento final deve sempre partir do projeto.
A comissão do arquiteto entra no preço?
Se a loja paga RT, sim. A RT é um percentual sobre a venda e precisa estar no divisor do preço. Caso contrário, ela sai da sua margem.
Qual a diferença entre margem e markup?
Markup é o multiplicador aplicado ao custo para chegar ao preço. Margem é a parte do preço que sobra como lucro. Um markup de 2 não é margem de 100%: metade do preço ainda paga impostos, comissões e despesas antes de virar lucro.
Qual alíquota de imposto devo usar?
Depende do regime tributário e da atividade da empresa. Peça ao seu contador a alíquota efetiva que incide sobre as suas vendas. Não use um percentual "de mercado".
Com que frequência devo revisar a tabela de preços?
Sempre que um fornecedor reajustar chapas ou ferragens, e pelo menos a cada trimestre para atualizar o percentual de despesas fixas com o faturamento real.
Calcule o preço com menos planilha
Se você quer aplicar essa lógica sem montar e manter planilhas, o Planejados Pro foi feito para lojas de móveis planejados: o orçamento parte do custo de cada ambiente (importado do Promob ou digitado), aplica a sua pontuação, respeita uma pontuação mínima e mostra a margem antes de você confirmar desconto ou parcelamento. A implantação é gratuita, com migração e treinamento, e não há fidelidade. Se fizer sentido para a sua loja, agende uma demonstração.