Gestão financeira
Markup ou margem: qual a diferença e como usar em móveis planejados
15 de outubro de 2026 · 12 min de leitura
Na loja de móveis planejados, poucas frases causam tanta confusão quanto "trabalhamos com 50% de margem" ou "nosso markup é 2". Muita gente usa as duas palavras como se fossem a mesma coisa. Não são. E misturar markup com margem muda o preço, a comissão, o desconto e o que sobra no caixa no fim do mês.
Este guia explica, com números ilustrativos, o que cada conceito mede, como converter um no outro e como aplicar os dois na precificação de móveis planejados — inclusive na margem de contribuição, que é o indicador que realmente mostra se um projeto ajuda a pagar as contas da loja.
Os valores abaixo são exemplos para ensinar a conta. Não são referência de mercado. Troque pelos números da sua operação.
Por que a confusão entre markup e margem atrapalha a loja
Imagine duas conversas no mesmo showroom:
- O dono diz: "Nosso markup é 2."
- O vendedor entende: "Então posso dar 50% de desconto e ainda assim 'quebramos empatado'."
Os dois estão falando de coisas diferentes. Com markup 2, o custo é metade do preço. A outra metade ainda precisa cobrir impostos, RT do arquiteto, comissão, taxa de cartão, despesas fixas e só então o lucro. Um desconto generoso sai quase todo dessa fatia — e pode apagar o lucro sem que ninguém perceba na hora do "fecha hoje".
A mesma confusão aparece quando a fábrica fala em "margem" e a loja traduz como "multiplicador", quando o contador pede margem e o comercial responde com markup, ou quando a meta de comissão é definida sem deixar claro se o percentual é sobre a venda ou sobre o lucro.
Separar os dois conceitos não é pedantismo: é o jeito mais barato de parar de vender no prejuízo achando que está "dentro da tabela".
O que é markup (multiplicador e divisor)
Markup responde à pergunta: *quanto eu multiplico (ou divido) o custo para chegar ao preço de venda?*
Markup multiplicador
É o fator pelo qual você multiplica o custo:
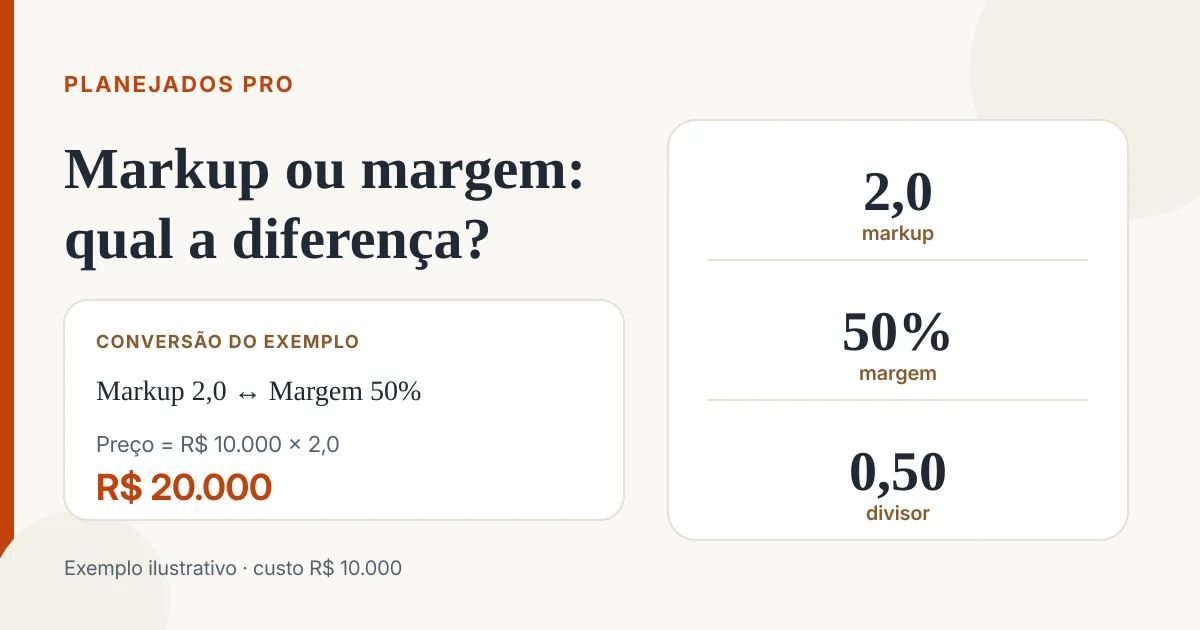
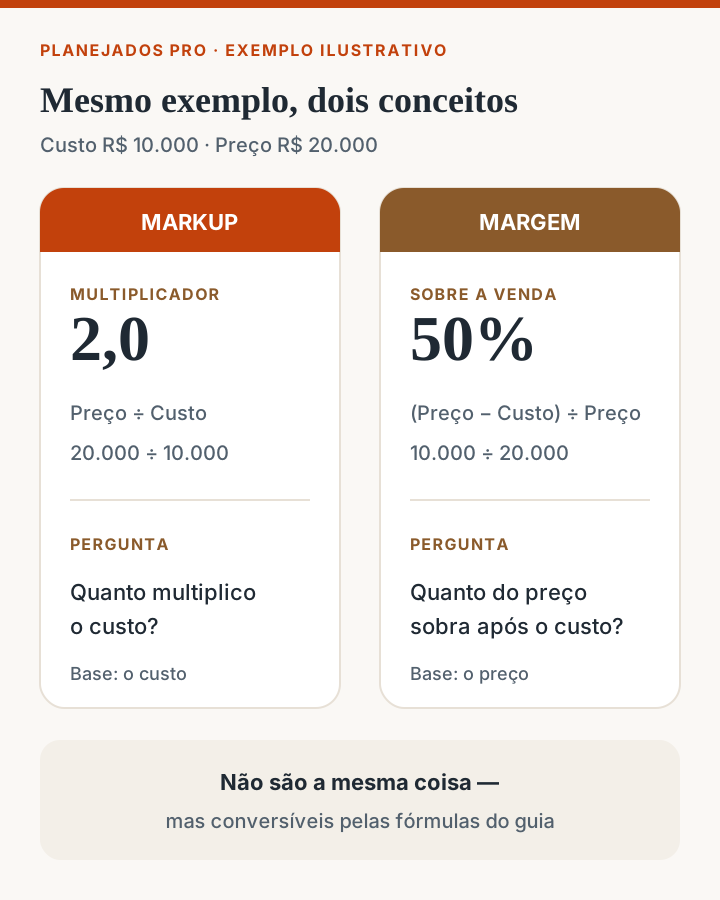
Markup multiplicador = Preço de venda ÷ Custo
Exemplo ilustrativo: custo de R$ 10.000 e preço de R$ 20.000 → markup = 2,0. Em outras palavras, "custo × 2".
Markup divisor
É o inverso do multiplicador — e o método mais seguro quando há percentuais sobre a venda (impostos, RT, comissão, cartão):
Markup divisor = Custo ÷ Preço de venda
No mesmo exemplo: R$ 10.000 ÷ R$ 20.000 = 0,50. O preço se obtém assim:
Preço = Custo ÷ markup divisor
Ou, quando você monta o divisor a partir dos percentuais:
Preço = Custo ÷ (1 − soma dos percentuais sobre a venda)
Markup multiplicador = 1 ÷ (1 − soma dos percentuais)
É o mesmo caminho que usamos no guia de como calcular o preço de móveis planejados: em vez de chutar um "× 2,5", você lista o que sai do preço e o divisor faz a conta fechar.
O que é margem (sobre a venda) e margem de contribuição
Margem responde a outra pergunta: *quanto do preço fica depois de tirar o custo (ou os custos variáveis)?*
Margem bruta (sobre a venda)
Margem % = (Preço − Custo) ÷ Preço
No exemplo de custo R$ 10.000 e preço R$ 20.000:
- Lucro bruto em reais = R$ 10.000
- Margem = R$ 10.000 ÷ R$ 20.000 = 50%
Atenção: esses 50% não são lucro líquido. Ainda faltam impostos, comissões, RT, cartão e despesas fixas. A margem bruta só diz quanto sobrou depois do custo direto.
Margem de contribuição
A margem de contribuição tira do preço todos os custos variáveis daquela venda — não só material e montagem, mas também o que varia com o valor vendido:
- Custo direto do projeto (chapas, ferragens, mão de obra, frete, montagem, horas de projeto)
- Impostos sobre a venda
- Comissão do vendedor
- RT do arquiteto
- Taxa de cartão (quando a loja absorve)
Margem de contribuição = Preço − custos variáveis
Margem de contribuição % = Margem de contribuição ÷ Preço
O que sobra da margem de contribuição precisa cobrir as despesas fixas (aluguel, salários administrativos, marketing, sistema) e ainda gerar lucro. Sem ela, a loja não sabe quantos projetos precisa fechar no mês para empatar.
Por que as pessoas misturam os dois
Markup e margem andam juntos, mas medem pontos de vista opostos:
| Conceito | Pergunta | Base | Exemplo (custo R$ 10.000, preço R$ 20.000) |
|---|---|---|---|
| Markup multiplicador | Quanto multiplico o custo? | Custo | 2,0 |
| Markup divisor | Que fração do preço é custo? | Preço | 0,50 |
| Margem bruta | Que % do preço sobra após o custo? | Preço | 50% |
| Margem de contribuição | O que sobra após todos os variáveis? | Preço | Depende dos % da loja |
Três motivos clássicos da troca de nomes:
- O número "parece" igual em alguns casos. Markup 2,0 e margem 50% aparecem juntos com frequência, e a conversa vira "cinquenta por cento" para os dois lados.
- Fornecedores e lojas usam vocabulários diferentes. A fábrica pode falar em margem sobre o preço de lista; a loja pensa em multiplicador sobre o custo de aquisição.
- Planilhas herdadas misturam rótulos. Uma célula chamada "margem" que na verdade multiplica o custo por 1,8 ensina o erro a cada novo vendedor.
Como converter markup ↔ margem
As fórmulas são simples — e evitam a briga de "50% de quê?".
De markup para margem
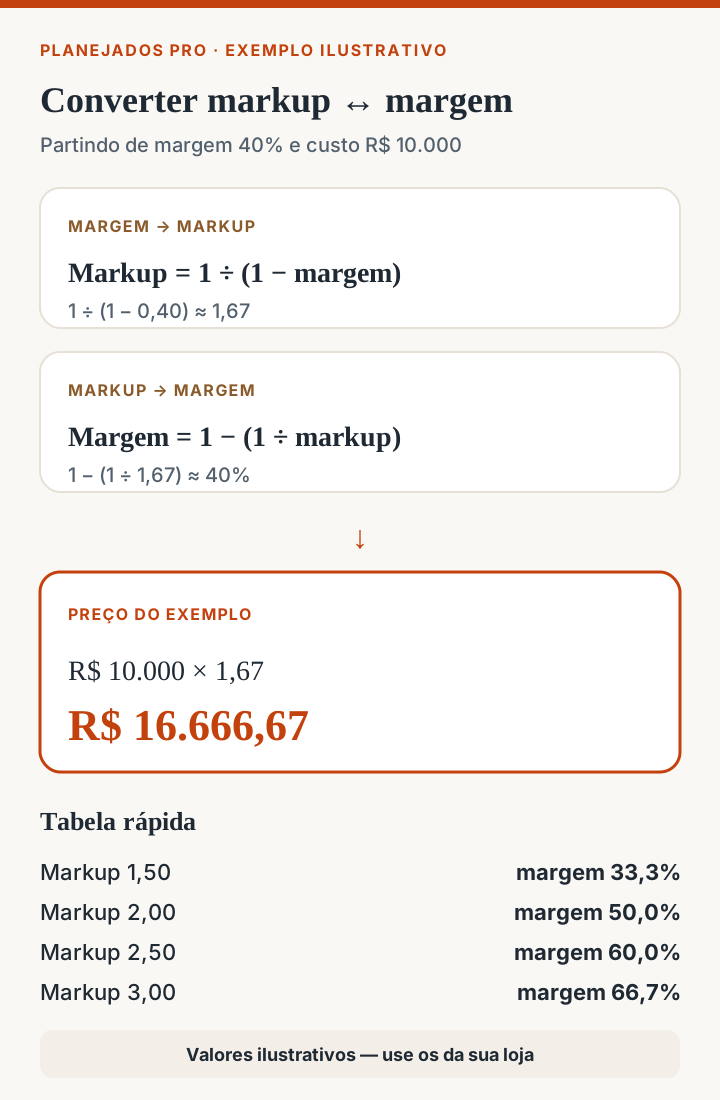
Margem % = 1 − (1 ÷ markup)
Ou: Margem % = (markup − 1) ÷ markup
Exemplos ilustrativos:
| Markup multiplicador | Margem equivalente |
|---|---|
| 1,50 | 33,3% |
| 1,67 | 40,0% |
| 2,00 | 50,0% |
| 2,50 | 60,0% |
| 3,00 | 66,7% |
De margem para markup
Markup = 1 ÷ (1 − margem)
Exemplos ilustrativos:
| Margem desejada | Markup multiplicador |
|---|---|
| 30% | ≈ 1,43 |
| 40% | ≈ 1,67 |
| 50% | 2,00 |
| 60% | 2,50 |
Exemplo numérico completo
Partindo de um custo ilustrativo de R$ 10.000:
- A loja quer margem bruta de 40%.
- Markup = 1 ÷ (1 − 0,40) ≈ 1,67.
- Preço = R$ 10.000 × 1,67 ≈ R$ 16.666,67 (ou R$ 10.000 ÷ 0,60).
- Conferência: (16.666,67 − 10.000) ÷ 16.666,67 ≈ 40%.
Se alguém disser "vamos trabalhar com 40% de markup" sem esclarecer se é multiplicador ou margem, o preço pode sair R$ 14.000 (custo × 1,40) ou R$ 16.666,67 (margem 40%). A diferença de mais de R$ 2.600 no mesmo projeto é exatamente o tipo de buraco que a confusão cria.
Como usar na precificação de móveis planejados
Na prática da loja ou da marcenaria, o fluxo seguro é:
- Levante o custo direto do projeto (chapas, ferragens, mão de obra, projeto, frete, montagem — ou o custo de aquisição da fábrica, se você revende).
- Some os percentuais sobre a venda: impostos, comissão, RT, cartão e o rateio de despesas fixas que a loja usa.
- Defina a margem de lucro mínima que a empresa aceita.
- Calcule o preço pelo markup divisor (não pelo "× 2 de sempre").
- Converta para markup multiplicador se quiser uma regra fácil de comunicar ao time.
- Na negociação, olhe a margem de contribuição (e a margem real após VPL do parcelamento), não só o percentual de desconto no preço de tabela.
Exemplo ilustrativo com RT e impostos
Suponha um projeto com:
- Custo direto: R$ 8.000
- Impostos: 8%
- Comissão do vendedor: 3%
- RT do arquiteto: 10%
- Taxa de cartão: 3%
- Despesas fixas (rateio): 14%
- Margem de lucro desejada: 12%
Soma dos percentuais = 50%. Divisor = 0,50. Markup multiplicador = 2,0.
Preço = R$ 8.000 ÷ 0,50 = R$ 16.000
Conferência rápida:
| Destino | Valor |
|---|---|
| Custo direto | R$ 8.000 |
| Impostos (8%) | R$ 1.280 |
| Comissão (3%) | R$ 480 |
| RT (10%) | R$ 1.600 |
| Cartão (3%) | R$ 480 |
| Despesas fixas (14%) | R$ 2.240 |
| Lucro (12%) | R$ 1.920 |
| Total | R$ 16.000 |
Aqui a margem de lucro desejada é 12% do preço — não 12% de markup. O markup da operação é 2,0. Se o time confundir os dois e "dar 12% de desconto achando que ainda sobra a margem", o lucro some quase inteiro.
Para o passo a passo completo da formação do preço (custo de chapa, hora produtiva, frete), volte ao post Como calcular o preço de móveis planejados. Para enxergar o efeito do desconto e do parcelamento no que realmente entra no caixa, combine com margem real, VPL e o "olhinho" na negociação.
Margem de contribuição na loja (custo variável vs fixo)
Depois que o preço está formado, a pergunta muda: *este projeto ajuda a pagar o aluguel?*
Separe variável de fixo
Variáveis (somem se a venda não existir):
- Material, ferragens, fabricação ou custo de fábrica
- Frete e montagem daquele projeto
- Horas de projeto daquele cliente
- Impostos, comissão, RT e taxa de cartão daquela venda
Fixos (existem no mês de qualquer jeito):
- Aluguel do showroom
- Salários administrativos
- Marketing recorrente, sistema, contador, veículo da empresa
Exemplo ilustrativo de contribuição
Preço de venda: R$ 16.000 (o mesmo do exemplo anterior).
Custos variáveis:
| Item | Valor |
|---|---|
| Custo direto | R$ 8.000 |
| Impostos + comissão + RT + cartão (24%) | R$ 3.840 |
| Total variável | R$ 11.840 |
Margem de contribuição = R$ 16.000 − R$ 11.840 = R$ 4.160 (26% do preço).
Esses R$ 4.160 é que entram no "pote" para pagar as despesas fixas e o lucro. Se as despesas fixas do mês forem, por exemplo, R$ 40.000, a loja precisa de cerca de R$ 40.000 ÷ R$ 4.160 ≈ 10 projetos iguais a este só para empatar — antes de qualquer lucro extra. (De novo: números ilustrativos; use os seus.)
Por que isso importa na negociação
Quando o cliente pede desconto, o que cai primeiro é a margem de contribuição. O custo direto quase não muda; os percentuais variáveis caem um pouco com o preço, mas as despesas fixas continuam iguais em reais. Por isso um "só 10% para fechar" pode parecer pequeno no preço e ser enorme no que sobra para pagar o mês.
Erros comuns ao misturar markup e margem
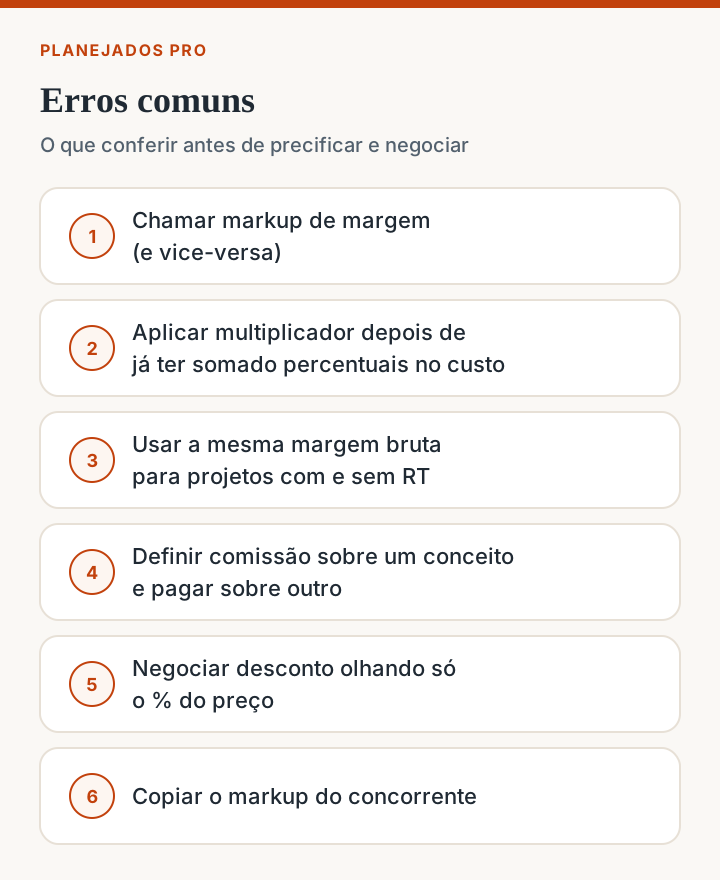
- Chamar markup de margem (e vice-versa). "Markup 2" não é "margem de 200%" nem automaticamente "margem de 50% de lucro líquido".
- Aplicar o multiplicador depois de já ter somado percentuais no custo. Imposto e RT incidam sobre o preço; se entrarem duas vezes, o orçamento fica inchado ou incoerente.
- Usar a mesma margem bruta para projetos com e sem RT. Com RT de 10%, a fatia disponível muda: o markup divisor precisa ser outro.
- Definir comissão sobre um conceito e pagar sobre outro. Se a meta foi pensada em margem e o pagamento sai sobre o valor bruto da venda, o incentivo fica desalinhado.
- Negociar desconto olhando só o % do preço. Sem margem de contribuição (e, no parcelado, sem VPL), o desconto é chute.
- Copiar o markup do concorrente. O markup certo é o que cobre os seus percentuais e a sua estrutura de custos — não o número que "todo mundo usa".
Perguntas frequentes
Markup ou margem: qual devo usar na loja de planejados?
Os dois. Use o markup divisor (e o multiplicador equivalente) para formar o preço. Use a margem (bruta e de contribuição) para acompanhar o resultado e decidir desconto. Comunicar só um dos dois sem o outro é o que gera a confusão.
Como calcular o markup divisor?
Some todos os percentuais que saem do preço (impostos, comissões, RT, cartão, rateio de fixas, lucro desejado). O divisor é 1 − essa soma. O preço é custo ÷ divisor. O multiplicador é 1 ÷ divisor.
Qual a diferença entre margem bruta e margem de contribuição?
Margem bruta costuma tirar só o custo direto (ou o CMV). Margem de contribuição tira todos os custos variáveis da venda, inclusive percentuais sobre o preço. Para saber se o projeto "paga o mês", a contribuição é o indicador mais útil.
Markup 2 significa 100% de lucro?
Não. Significa que o custo é 50% do preço. A outra metade ainda paga impostos, RT, comissão, cartão e despesas fixas. O lucro é só o que sobrar depois disso.
Posso ter markup alto e margem de contribuição baixa?
Sim. Um markup generoso sobre um custo incompleto (sem montagem, sem perda de corte, sem horas de projeto) gera preço "bonito" e contribuição fraca. O inverso também acontece: markup moderado com custo bem medido e poucos percentuais variáveis pode contribuir bem.
Com que frequência reviso markup e margem?
Sempre que impostos, comissões, RT padrão ou estrutura de custos mudarem — e pelo menos a cada trimestre, para atualizar o rateio das despesas fixas com o faturamento real da loja.
Veja markup e margem antes de fechar o pedido
Se a sua equipe ainda calcula markup numa planilha e margem em outra — ou pior, no WhatsApp —, o Planejados Pro mostra a margem do orçamento antes do desconto e do parcelamento, com pontuação mínima e importação do Promob. É o sistema número 1 para lojas de móveis planejados, com 17 módulos, usuários ilimitados, implantação gratuita e sem fidelidade. Planos a partir de R$ 499/mês (Standard) e R$ 699/mês (Premium). +100 lojas já usam no dia a dia. Se fizer sentido para a sua operação, agende uma demonstração. Quem já usa conta a experiência em /depoimentos.